童装线盈利能力提升,渠道优化与新品成驱动力
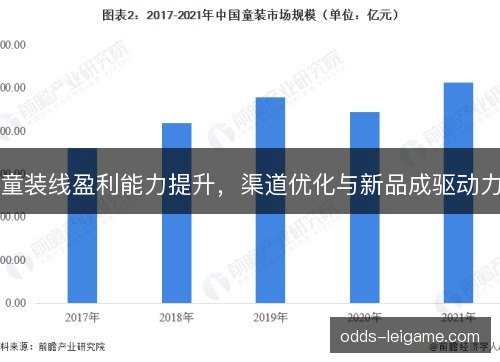
2026-10-16 13:12:34童装线盈利能力提升成为服装行业财报里的醒目变化,渠道优化与新品创新被视为利润改善的两大驱动力。过去童装常被当作成人品牌的补充业务,规模不小却难赚钱,如今它开始影响集团毛利和现金流。新生代父母更看重品质与设计,童装消费从便宜耐穿转向精细选择,这条赛道的经营逻辑值得重新审视。
从近期多家服饰集团披露的业绩看,童装线营收增速普遍快于成人装,毛利率也出现回升。森马旗下巴拉巴拉继续稳住大众市场,安踏儿童、李宁童装、特步儿童则借运动风潮扩大份额。部分企业把童装从边缘品类升为战略业务,单独考核利润与库存,渠道和商品团队获得更多资源,盈利能力提升不再只是口号。
渠道优化先从门店结构动手。品牌关闭长期亏损的街边店,把资源转向购物中心、奥莱和社区店,提升单店产出。线上则减少清仓型促销,把直播间、社交电商和会员社群变成新品展示与复购入口。库存共享和就近发货让周转加快,折扣压力下降,童装线毛利率因此获得直接支撑。
新品成为另一台发动机。童装新品不再只换花色,而是围绕防晒、速干、抗菌、轻户外和校园场景开发功能面料。雷竞技官网巴拉巴拉、安踏儿童等推出联名系列与科技卖点,定价带随之上移。父母愿意为安全和舒适买单,正价销售占比提高,新品毛利率明显高于旧款,带动整体盈利改善。
盈利能力回升的核心并非简单涨价,而是折扣率收窄和库存效率改善。过去童装季末清仓深,旧货挤占货架,毛利被不断稀释。如今企业用数据预测销量,减少期货占比,增加补单和快反,畅销款及时返单,滞销款及时调拨。库存跌价损失减少,现金回流加快,利润质量随之提高。
供应链协同是渠道与新品之间的连接点。童装尺码多、颜色多、批次碎,传统大货模式容易压货。柔性供应链把小单快反、区域仓配和面料集采结合起来,既缩短上新周期,又降低采购成本。部分品牌把童装与成人装共享仓配和供应商,规模议价能力增强,费用率被摊薄,利润空间被释放。
渠道结构变化改变了童装的销售节奏。电商不再只是处理尾货,而是承担新品首发、内容种草和会员运营。线下门店也不再追求数量,而以体验、服务和即时满足吸引家庭客群。双线协同后,同款同价更容易执行,窜货和乱打折减少,品牌对终端价格的控制力增强,利润不再被渠道内耗吞噬。
线下门店的价值被重新定义。童装购买常由父母决策、孩子试穿,门店能提供尺码建议、面料触感和搭配服务,这是纯线上难以替代的环节。品牌把大店改为场景化陈列,设置校园、运动、出游等专区,提高连带率和复购。导购借助会员标签推荐新品,门店从卖货点变成关系维护点,单客价值提升。
新品定价能力决定童装线能走多远。功能面料和联名设计让产品摆脱低价比较,消费者更关注安全标准、舒适度和场景适配。品牌通过限量配色、系列故事和季节性主题维持新鲜感,减少对折扣的依赖。正价新品一旦形成稳定客群,毛利结构就会改善,渠道也愿意给更好位置和更多陈列资源。
竞争格局正在重塑童装线的盈利门槛。运动品牌凭专业鞋服和赛事资源切入儿童运动场景,休闲品牌靠成人装会员和供应链延伸,专业童装则深耕品类与渠道。巴拉巴拉、安踏儿童、特步儿童等在不同价格带争夺份额。谁能同时管好库存、折扣和上新节奏,谁就有机会把规模优势转成利润优势。
消费端变化为盈利能力提供土壤。新一代父母成长于电商和社交内容环境,挑选童装时更重视面料安全、设计审美和穿着场景。低价不再是唯一决定因素,他们愿意为可信赖的功能和品牌支付溢价。需求分层让市场从大一统走向细分,校园、户外、节日和亲子场景不断长出新品,童装线获得更多利润支点。
挑战同样清晰。出生率下降让童装总量增长承压,品牌之间在购物中心和线上流量上的争夺更激烈。若新品只是概念堆砌,渠道只是换门头,折扣仍会回来,库存也会再次堆积。童装线要维持盈利,必须让产品创新真正解决穿着痛点,让渠道优化真正提升周转,而不是把费用从一端挪到另一端。
往后看,童装线的增长将更多来自效率而非铺货。品牌会继续关闭低效门店,强化核心商圈和社区触点,把线上做成新品测试与会员复购阵地。商品端则按场景开发系列,用快反补单控制库存,用功能卖点支撑价格。渠道优化与新品创新一旦形成闭环,盈利能力就不依赖短期促销,而能变成可持续的经营结果。
这轮变化的意义在于,童装线不再只是规模竞赛。过去企业用开店和低价抢市场,财报上看似热闹,利润却脆弱。现在渠道质量、新品效率和库存周转被放到同等重要的位置,盈利成为衡量经营能力的硬指标。对集团而言,童装线若能稳定贡献毛利和现金流,就能在成人装波动时提供缓冲,也能增强资本市场的信心。
接下来的竞争会更考验耐心。品牌要在出生率下降和消费分层的环境中找到自己的客群,用更少的门店做更深的服务,用更准的新品打动父母和孩子。渠道优化与新品创新不会一次完成,而是持续迭代。谁能让童装线在正价销售、库存周转和会员复购上同时进步,谁就更可能把盈利能力提升变成长期趋势。